

(独家)供给克制、需求多方簇拥 传6寸SiC基板回温加量得加价
- 黄女瑛/台北
-


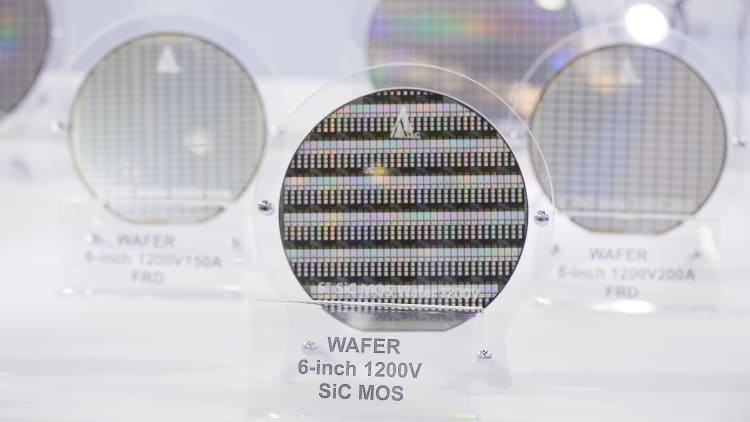
近两年陷入供过于求及价格跌落的第三类半导体6寸碳化矽(SiC)基板,在产能限制及多方需求浮现下,价格已明显见底,甚至开始回温。半导体代理业者指出,目前呈现供货吃紧状态,客户若要加量购买,更「必须加价」,近日已难负荷加量订单。
功率半导体产业近期迎来一波涨价潮,也为SiC增添信心,其一是通膨的连动效应,尤其地缘政治带动下,功率半导体正启动新一波涨价。其二,AI需求旺盛造成相关资源的竞争,AI数据中心与电动车(EV)的800VDC,为第三类半导体SiC与氮化镓(GaN)打造出刚性需求。
半导体代理业者指出,产能与供货量已调节多时的6寸SiC基板,在供给限制与上述多方需求刺激下,已呈现供货吃紧的现象,若客户端想要加量购买,必须加价才行。
另外,中国国务院于2026年7月初公布「十五五」碳达峰移动方案,计划到2030年把新能源车的保有量由当前的12%倍增至30%,也产生SiC庞大需求到来的预期。
特别是纯电动车(BEV)对SiC的需求量远大于AI数据中心。中国SiC产业之所以快速发展,主要动力来自于早期因应纯电车产业爆发,同步带动基础建设如电网、储能、快充站等成长,这些都需要SiC衬托。
因此,在取货吃紧、预期需求将大增的情况下,中国相关供应商已达满产、满单,近日只好跟客户说明,可承受再追加6寸SiC订单有限。
进一步观察具备耐大电流、高压特性的SiC基板产业近年状况,事实上,这两年该产业如坐云霄飞车。
中国6寸产能大开导致供过于求,近两年大打价格战导致破底,即使供应端一路调节产能及产出量,但2026年第2季底代理报价(具规模性订单的价格水位)约每片200~300美元,仍是淌血出售。
若从台湾供应链的角度观察,300美元已属于成本线,难以跟进中国报价。不过中国6寸SiC既已筑底且价格出现回温走势,接下来要观望的便是台湾供应链动态。
考量中国供应链的产能规模,多数台系厂6寸SiC基板在产能规划相对谨慎,目前产能利用率不同,但都未处于高水位。
另一方面,8寸SiC也因为6寸SiC基板跌宕起伏,担心步入后尘而格外谨慎,因应拥有8寸SiC晶圆制造业者的进度而动,在产能、产出规划更有纪律,有效与6寸进行区隔以保住利润空间。
主要供应商包括环球晶、广运旗下盛新、大立光转投资的台湾应用晶体、台塑集团的台化、格棋等,8寸更为其重点耕耘领域。
中国6寸SiC基板代表以山东天岳、天科合达、同光、烁科、三安为主,且均已升级8寸,只是目前表现各有不同。
其中,山东天岳、天科合达取得博世(Bosch)、英飞凌(Infineon)等材料采购合约,被视为中国SiC历史性关键突破。三安与意法半导体(STM)则在重庆共建8寸SiC厂。
责任编辑:许经仪
- 存储器涨价冲击消费电子需求 华宏AI散热、半导体材料加速跑
- 零组件涨价、验证递延冲击 无线通讯厂大鹏3Q26毛利承压
- Switch 2销量急跌41% 任天堂面临大作与成本双压力
- AI引爆全球存储器荒 晶创方案2027年新增先进存储器计划
- 液晶监视器面板11月报价持稳 NB面板降价压力扩大
- 量缩没在怕 第3季手机出货金额逆势成长
- 存储器涨价、失苹果订单 高通拼2027年非手机营收
- 涨价与市场需求饱和 全球通讯与消费性电子出口低成长
- 兆易创新展望存储器市况 利基型DRAM短缺但涨价趋缓和
- AI排挤半导体零组件产能 合勤控:交期拉长、存储器成本超预期
- 苹果中国营收创新高 存储器涨价考验获利与成长动能
- 存储器涨潮浇熄手机买气 拖累SoC今年出货估「年减近2成」
- 面板厂减产+大尺寸需求推升LCD涨势 乐金电视再遇逆风
- Apple Intelligence走向订阅制 限量、分级与智能家庭的不同逻辑
- NAND涨价红利趋缓铠侠迎关键财报 超大规模云端长约成翻身胜负手
- 意法3Q获利优于预期 AI数据中心2026年营收上调
- 存储器涨潮淹没旺季期待值 林俊吉:4Q26中系手机出货年减逾35%
- 存储器飙涨未使CPI上升 消费性电子成最大苦主
- 3Q26旺季救回获利 LGD单季摆脱亏损
- 反应原物料上涨 海光不排除调高CPU、DCU售价