

台积2027年1月Wafer Out「确定涨价」3~6% 订单直达2030
- 陈玉娟/新竹
-


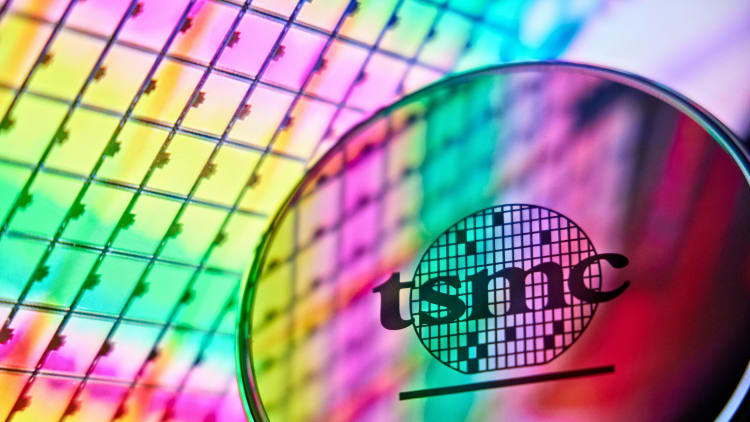
台积电晶圆代工价格确定再涨。供应链人士透露,8寸厂产能利用率超过100%、45纳米以下制程满载的台积电,订单能见度已至2030年,已确定自2027年1月起,按照不同制程调整Wafer Out价格,涨幅约3~6%。
据悉,其中先进制程涨价幅度较高,成熟及特殊制程则依产品、稼动率及客户状况个别议价,美国亚利桑那州厂则反映高昂制造成本,代工报价维持高档。台积电则不回应市场传闻。
此次调价直接牵动客户投片成本。供应链人士表示,台积电2、3纳米供不应求,CoWoS等吃紧压力至今未解除,客户即使面对3~6%的晶圆价格增加,也不易立即转换供应商。台积电调价后,三星电子(Samsung Electronics)、英特尔(Intel)、联电、世界先进等晶圆代工厂,甚至是封测厂、IC设计客户的报价也将受到牵动,有理跟进续涨。
供应链透露,此波AI需求不只带动GPU、特用芯片(ASIC)及高带宽存储器(HBM),AI数据中心扩建也增加PMIC、MCU、MOSFET、驱动IC、模拟IC、MEMS、混合信号芯片及传感器需求。
数据中心使用的高速光通讯元件、矽中介层及各类封装材料,也受到AI服务器出货增加带动。过去AI需求主要集中在少数高端芯片,现在1台AI服务器所需要的芯片数量及种类增加,从运算、电源、网通到光通讯都有需求,晶圆代工厂受到的影响也比前几年广。
据悉,台积电此次并非所有制程采用同一涨幅,而是照制程及产品调整,其中,高价2、3纳米先进制程再涨,客户仍排队抢产能。
台积价格上调后,其他晶圆代工厂也将同步跟进,联电、力积电、世界先进已宣布涨价策略,涨价更将延续至2027年。世界先进受惠AI需求外溢至8寸成熟制程,2026年8寸晶圆代工市场供不应求,订单能见度达3~5个月,下半年需求仍维持强劲,稼动率现已超过90%。
成熟制程厂商过去受到非AI消费性需求疲弱影响,产能利用率及议价能力偏低,现在部分AI周边芯片订单同步畅旺,产能排程已经不同。
另一方面,IC设计业者指出,台积晶圆价格调高3~6%后,需要重估产品成本,实际能否调高终端报价,还是要看产品及客户。高端GPU、ASIC等产品单价较高,价格转嫁空间相对较大;成熟制程MCU、PMIC及消费性IC则受到市场竞争限制,成本未必能全部反映。
2027年IC设计业面对的成本增加,不会只有晶圆代工,封测、载板、材料及存储器等价格也持续上扬,都会进入产品成本计算。
值得注意的是,台积涨价原因之一也来自海外扩产成本承压。供应链估算,美国建厂成本约为台湾4~5倍。台积曾表示,2纳米量产初期将使毛利率稀释约3~4个百分点,海外晶圆厂未来数年也可能带来约2~3个百分点压力,因此台积再涨Wafer Out价格也在市场预期中。
台积董事长魏哲家曾表示,客户选择晶圆代工夥伴,「不是去7-Eleven买牛奶,今天不满意明天就换一家」。供应链表示,Google、苹果(Apple)、NVIDIA等客户转单,多属非核心芯片或规模有限的订单,台积主要高端制程客户投片并未出现明显变化。
台积电对2026年需求仍维持高度信心,持续扩大资本支出与上修全年美元营收增幅。
责任编辑:何致中
- 台积2027年1月Wafer Out「确定涨价」3~6% 订单直达2030
- 弘忆美国AI租赁业务100%售罄 大型用户倾向长约绑定
- 存储器回温、涨价效应扩散 利机:IC载板订单看到2H27
- 8寸产能愈来愈吃紧 韩国DB HiTek迎涨价与获利转机
- (独家)康宁4Q26起调高显示玻璃基板价格15% 面板厂唉唉叫
- 宏碁陈俊圣:PC缺料正在缓解 2H27涨势可望反转
- 台湾双虎大卖厂、中国「联合控盘」更独霸? 中系三大面板厂首度发函涨价
- 南亚AI电子材料转型增速 大手笔扩产打通垂直供应链
- 传苹果接受三星1Q27存储器涨价 DRAM、NAND成本再攀高
- 陈立武示警:2027存储器荒加剧、CPU供给吃紧
- ICAA吕谷清:AI落地成未来商业模式 存储器涨价是危机也是契机
- MLCC进入AI涨价循环 三星电机用价格重排产能
- AI需求外溢联电、世界先进与力积电 涨价见效营收齐冲高
- 存储器原厂「友善通知」减少供货 DRAM涨势2027难趋缓
- 意法MCU交期传长达逾1年 台厂迎转单商机、拼稳定供货
- 存储器紧缺容量愈大愈缺货 十铨揭涨价压力下工控突围对策
- 营益率飙破80%超越三大厂 长鑫科技爽吃AI红利
- 韩国ESS爆断链危机 高端MLCC报价传翻倍
- 印度大单退潮、零组件涨价 讯舟康全1H26营运承压
- 信骅12月BMC芯片传全面涨价 再扩充服务器安管版图